
¿Dónde reside el riesgo?
Jorge Silveira Botelho | BBVA Asset Managment
Responsable de la unidad de negocio de BBVA Asset Management en Portugal
Jorge Silveira Botelho, con más de 33 años de experiencia en las áreas de gestión de activos y mercados de capitales, es responsable de promover y estructurar el negocio de gestión de activos del Grupo BBVA en Portugal.
¿Dónde reside el riesgo?
Noviembre de 2026 por Jorge Silveira Botelho
Actualmente, muchos de los riesgos financieros presentes en la última gran crisis financiera no son significativos, pero muchos ahorradores siguen considerándolos como si todavía lo fuesen. Por el contrario, otros riesgos que en su momento eran menos relevantes están cobrando ahora mayor importancia, a la vez que aparecen riesgos nuevos.
Una primera reflexión que debe hacerse es cómo han evolucionado los riesgos de los sectores público y privado, en particular los relacionados con el endeudamiento de los hogares, empresas y Estados y la solvencia del sistema financiero.
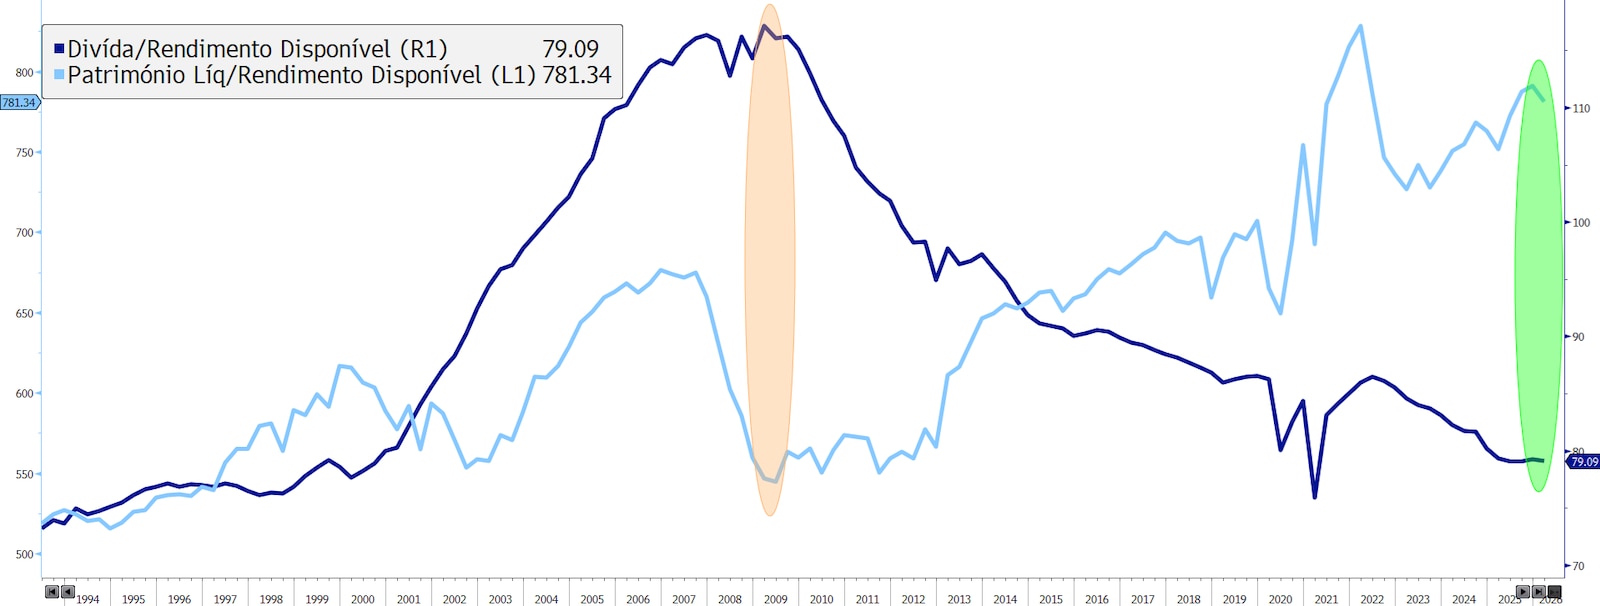
Al analizar el endeudamiento de los hogares, observamos que el desapalancamiento ha sido significativo en la última década en todo el mundo, mientras que, al mismo tiempo, la apreciación de los bienes inmuebles y los activos financieros ha tenido un impacto significativo en el patrimonio neto de los hogares. En la práctica, nos encontramos en una situación completamente simétrica a la que se produjo durante la crisis de 2008, con un endeudamiento muy elevado y un colapso del valor del patrimonio. Por otro lado, cabe señalar que los niveles de empleo a escala mundial son históricamente altos, lo que demuestra la notable solidez del consumidor.
EE.UU.: evolución de la deuda de los hogares vs. patrimonio, 1994-2026
Fuente: BBVA AM Portugal, Bloomberg
Cuando analizamos el endeudamiento de las empresas, también observamos que es bastante estable. Pero lo realmente destacable es la solvencia del sistema financiero. Todos los cambios regulatorios ocurridos tras la crisis de 2008, el importante desapalancamiento de los balances bancarios y el exceso de capital generado en el sistema son realidades que contrastan con la gran crisis financiera. Por otro lado, la reducción del endeudamiento del sector privado —hogares y empresas—, junto con la apreciación de los activos que garantizan los préstamos, otorga al sistema una resiliencia sin precedentes.
EE.UU.: hipotecas vs. valor de mercado de las viviendas y deuda de los hogares, 1987-2026
Fuente: BBVA AM Portugal, Bloomberg
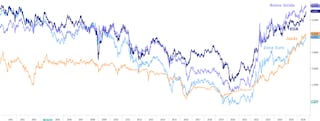
En la actualidad, el endeudamiento excesivo se observa en los Estados, pues en algunos países la dinámica del crecimiento de la deuda y del déficit resulta difícilmente sostenible. Sin embargo, cabe señalar que, tras la crisis de 2008, el papel de los bancos centrales cambió estructuralmente, ya que adoptaron nuevos mecanismos e instrumentos para conducir sus políticas monetarias que han funcionado como estabilizadores automáticos. No obstante, debemos mencionar que la perspectiva de un aumento de la deuda pública es una realidad inevitable, dadas las importantes inversiones que sostienen la autonomía de las distintas regiones del mundo, donde las inversiones proyectadas para la transición energética, la electrificación, la defensa, las infraestructuras, las nuevas tecnologías y los centros de datos ejercen una presión cada vez mayor sobre la prima de riesgo de la deuda a largo plazo.
Evolución de los tipos de interés a 30 años: EE. UU., zona euro, R. U. y Japón
Fuente: BBVA AM Portugal, Bloomberg
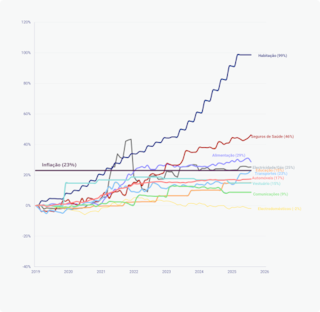
Cabe realizar una segunda reflexión sobre el riesgo de inflación, en la medida en que este riesgo es ahora distinto del que existía en la década posterior a la gran crisis financiera. Durante la década anterior a la pandemia, la inflación media fue del 1,17 %. Sin embargo, desde la pandemia, la inflación media se sitúa en torno al 3,15 %. Si bien es cierto que la pandemia y las guerras han impactado en la inflación en esta década, también es verdad que los cambios en los patrones de consumo y las decisiones de los consumidores están generando un comportamiento inflacionario más heterogéneo, en el que los diferentes subcomponentes presentan comportamientos más volátiles. Se ha observado una desinflación significativa en algunos bienes frente a una aceleración de la inflación en otros bienes y servicios. La inflación afecta de manera diferente a las distintas clases sociales y generaciones y el peso de los bienes primarios como alimentos, vivienda, energía y atención médica influye en los consumidores de manera distinta según sus condiciones socioeconómicas y su edad.
Índice de inflación portuguesa y algunos subcomponentes desde 2019
Fuente: BBVA AM Portugal, Bloomberg
Por otro lado, resulta evidente que el envejecimiento de la población, asociado a los avances científicos en salud y biotecnología, implica que la salud está adquiriendo cada vez más importancia en las preferencias de los consumidores. Los Estados no tienen capacidad para financiar este gasto adicional, y está claro que este coste recaerá en gran medida en el consumidor. Por lo tanto, el riesgo de la longevidad adquiere dimensiones significativas, ya que requerirá una gestión diferente de la función temporal del consumo, con importantes implicaciones para las decisiones de consumo y ahorro de los consumidores. Finalmente, hay un nuevo riesgo relacionado con el surgimiento de la inteligencia artificial (IA), que puede tener impactos significativos en la sociedad, algunos de los cuales aún son muy difíciles de interpretar correctamente. Sin embargo, mientras medimos y evaluamos los riesgos y beneficios de la aplicación de la IA, existe un riesgo evidente que debemos abordar: el riesgo cada vez más frecuente de ciberataques. En resumen, una de las mayores vulnerabilidades que enfrentamos al mitigar riesgos y proteger nuestro patrimonio es caer en la tentación de pensar que los riesgos son siempre los mismos y, por lo tanto, aplicar las mismas soluciones de antaño. Lamentablemente, no siempre es así. Las circunstancias pasadas eran diferentes y utilizar la misma terapia ahora puede tener efectos perversos:
- ¿Debemos preocuparnos por los bancos hoy de la misma forma que en 2008?
- ¿Será más persistente la inflación?
- ¿Un depósito después de impuestos protegerá realmente nuestro poder adquisitivo?
- ¿Nos obligará la longevidad a ahorrar antes y durante más tiempo?
- ¿Estamos suficientemente protegidos contra el riesgo tecnológico?
Estas son algunas de las preguntas y asuntos que debemos plantearnos para interpretar correctamente los riesgos actuales a los que nos enfrentamos.